Пластики с функцией возврата части потраченных ранее средств и процентного сбора за остаток финансов на счете сейчас пользуются особой популярностью у пользователей. Они прекрасно заменяют собой обычный банковский вклад, а пользоваться ими просто и очень удобно.
Такие пластики сейчас выдает практически каждое финансовое заведение. О том, какие карты с кэшбэком и процентом на остаток лучше – расскажем далее.
Чем так уникальны данные финансовые пластики?
Это пластик, который выдается клиенту финансового заведения. С его помощью он может тратить с пластика заемные или личные средства, возвращать часть ранее потраченных денежных средств. А еще по данному пластику клиент вправе получать процент за остаток. Главное, оставлять на карте с кэшбэком и процентом на остаток определенную часть денежных средств, обозначенную банком.
Причем если пользователь хочет получать большой кэшбэк, то и тратить ему с карты нужно больше. А еще лучше покупать товары из избранных категорий. Но более подробно о том, какие карты с кэшбэком и процентом на остаток были самыми выгодными можно спросить у работников финансового заведения, которым пользуется клиент. У них должна быть данная информация. Помимо этого, они обязаны ответить клиенту на вопрос о том, что значит кэшбэк на остаток средств по карте.
Зачем они банкам?
Банковские карты с кэшбэком и процентами на остаток выгодны не только пользователям, но и самому финансовому заведению.
По всем банковским картам и карточкам с кэшбэком и процентами на остаток банк:
- предоставляет клиенту карты на выгодных условиях. По таким пластикам клиент может экономить, сохранять и преумножать свои денежные средства;
- привлекает новых людей, которые становятся их клиентами.
А еще интересно то, что многие карты с кэшбэком обладают бесплатным обслуживанием. Именно это и нравится многим пользователям. А еще сервис по картам с кэшбэком и процентами на остаток с бесплатным обслуживанием намного выше, чем у других пластиков.
Критерии при выборе карты
Все лучшие карты обладали совершенно разными условиями. И даже по всем по ним работники финансового заведения могли объяснить пользователю о том, что значиткэшбэкна остаток средств по карте.
Но чтобы выбрать действительно лучшую карту с кэшбэком и процентом на остаток, пользователь должен обратить внимание на следующие разделы:
- Программа поощрения. Перед приобретением кредитной или иной банковской карты с кэшбэком и процентом на остаток, человек должен изучить все разделы, по которым на данный пластик начисляется процентный сбор за покупку.
- Цена за оформление пластика.
Помните: если пластик обслуживает бесплатно, то и деньги будут возвращаться по несколько иной схеме. Данные условия стоит изучить заранее.
Изучим подробно рейтинг карт с кэшбэком и процентом на остаток популярных в 2020 году.
Это пластики:
| Название пластика | Возврат | Процентный сбор | Цена за пластик |
| «Можно все» от «ОТП банк» | 1,5% за все — 10% за избранные разделы. | 5% за личные финансы. Но 5% возвращается за 5- 200 000 рублей, 5,5% возвращается за 200 000-1000 000, 7% за 1000 000-1500 000 рублей, а за 1500 000 рублей 2%.
|
199 рублей в месяц, но за 15000 рублей обслуживание 0 рублей, но + 199 рублей за новый пластик.
|
| «Ак Барс» Evolution | 1% за 20 000 рублей. А если потрачено больше, то 1,25%. | 7% за 30-100 000 рублей. Если меньше 30 000 рублей или больше 100 000 рублей, то 3%. | 79 рублей в месяц. За траты 20 000 рублей в месяц или при зачислении 10 000 рублей=0 рублей.
|
| «Максимум» «УБРиР» | 1% за любые покупки, 10% за избранные разделы | 7% за 20 000-350 000 рублей или трате 12000 рублей. Если потрачено меньше 12 000 рублей, то 4,75%. | 1440 рублей, но можно им пользоваться за траты 12000 рублей=0 рублей. |
| «Польза» банк «Хоум кредит» | 1% за оплату любой покупки картой, 3% за избранные разделы, 10% за партнеров. | 7% за 300 000 рублей или трате 5000 рублей. Если осталось больше финансов, то 3%. | 99 рублей в месяц, но за траты 5000 рублей или при остатке в 10 000 рублей=0 рублей. |
| «Карта №1 Visa Instant Issue» от «Восточный экспресс банк» | 1% за любые покупки, 5% за избранные разделы.
1 балл=1 рублю. |
7% за 10- 500 000 рублей или трате 5000 рублей. Если осталось больше 500 000 рублей или потрачено 5000 рублей, то 2%. | 99 рублей в месяц, но за остаток в 30 000 рублей, 0 рублей + 150 рублей. |
| Tinkoff Black от «Тинькофф банка» | 1% за любые покупки, 5% за любимые разделы, 30% за партнеров. | 6% за 300 000 рублей на счете или при трате 3000 рублей. | 99 рублей в месяц, но за остаток 30 000 рублей, при открытии кредитного договора, вклада на сумму в 50 000 рублей=0 рублей. |
| «МТС Деньги Weekend» от «МТС-банка» | 1% за любые покупки, 5% за любимые разделы | 6% за 1-300 000 рублей. Если осталось больше, то 4%. | 99 рублей в месяц. Причем 2 месяца бесплатно. Потом также 0 рублей, но за траты 15000 рублей или при остатке в 30000 рублей. |
| «Банк в кармане» от банка «Русский стандарт» | 1% любые покупки, 3% за любимые категории, 15% у партнеров и трате от 5000 рублей. 1 балл=1 рублю. | 5% за в 100 000 рублей или трате 3000 рублей. | 99 рублей в месяц. За остаток 30 000 рублей=0 рублей со 2-ого месяца. |
| «Мультикарта» от «ВТБ банка» | 2% в 1-ый месяц, 1,5% в последующие месяцы. Процент за трату 15-75000 рублей. Если потрачено 5- 15000 рублей, то 1%. А если потрачено 75000 рублей, то 2%. | 2% за траты 15-75000 рублей. Если потратить 5- 15000 рублей, то 1%. А если потратить больше 75000 рублей, то 6%. | 249 рублей в месяц, но за траты больше 5000 рублей =0 рублей. |
| «Фреш» от «Московского индустриального банка» | 1% за любые покупки, 5% за специальные разделы, но при трате 10 000 рублей. | 4,5% за в 15 — 100 000 рублей. А за остаток больше 100 000 рублей = 5,5%. | 99 рублей в месяц, а за траты 20 000 рублей или при остатке 30 000 рублей =0 рублей. |
| «Смарт карта» банка «Открытие» | 1% за любые покупки, 10% за специальные разделы, но за траты 30 000 рублей. Если клиент тратит больше 30 000 рублей, то 1,5%. | 4% за остаток в 30- 500 000 рублей. Если остаток меньше 30 000 рублей, то 5%. А если остаток больше 500 000 рублей, то 2%. | 299 рублей, но за остаток или траты больше 30 000 рублей=0 рублей. |
| «Альфа-карта» от «Альфа-банк» | 2% за первые 2-а месяца использования, а затем 1,5%, но за траты 10 — 70 000 рублей. Если траты больше 70 000 рублей, то 2%. | 6% за 2-а месяца, а затем 1%, но за траты 10- 70 000 рублей. Если потрачено свыше 70 000 рублей, то 6%. | 100 рублей в месяц, но со 2-а месяца=0 рублей, но за траты 10 000 рублей или остаток в 30 000 рублей. |
Несколько слов о выгодном продукте рейтинга
Самой выгодной считается пластик с функцией зачисления финансов с покупки от «ОТП банка» под названием «Можно все». По нему пользователь экономит 5 983 рубля в год и 6182 рубля на второй год. Но конечный размер прибыли зависит от того, сколько клиент тратит со своей карты, и покупает ли он товары из специальных категорий. Обычно по карте человек получает 1,5% с оплаченного чека и 5% за оставшиеся 5000- 200 000 рублей.
В настоящее время данное учреждение временно приостановил выпуск данного пластика. На его замену выпущен пластик «Максимум».
По данному пластику клиент может:
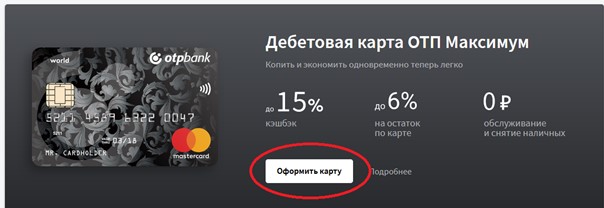
- вернуть 15% от потраченной суммы и 6% за остаток личных финансов;
- не платит за обслуживание данного пластика и снятия с него денежных средств.
Оформить данный пластик невероятно просто.
Клиенту лишь требуется:
- Пройти по ссылке: https://www.otpbank.ru/.
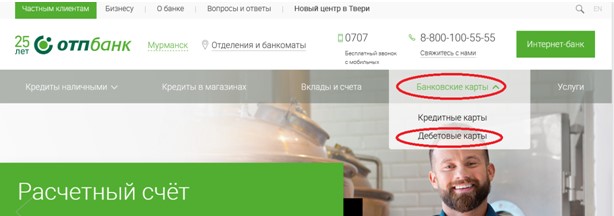
- Найти раздел с банковскими продуктами, перейти на вкладку с дебетовками.
- Пролистнуть страницу вниз, найти картинку с нужным продуктом, нажать на нужную категорию.
- Ввести ФИО, дату рождения, город оформления финансового продукта, мобильник.
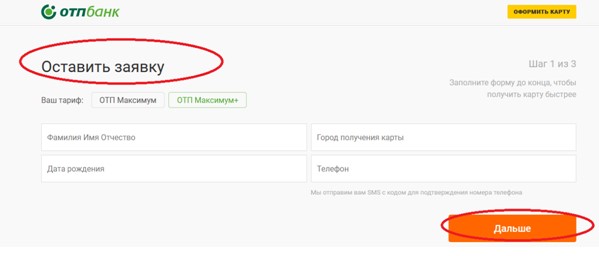
Теперь пользователь должен еще раз проверить введенные данные и кликнуть на вкладку «Далее». Работники финансового заведения проверят анкету пользователя и дадут ему ответ на его заявку. Обычно ответ они присылают через 5-10 минут. Забирается готовый продукт в отделении. Также его клиенту может доставить курьер.
Подытожим: найти действительно хороший финансовый продукт невероятно просто. Главное заранее изучить все предложенные финансовым заведением пластики и условия, действующие по ним.
Видео по теме:


 Загрузка...